

La primera semana de octubre de 2026 ha traído dos noticias que cambian el calendario de la facturación digital en España. Por un lado, el BOE ha publicado la Orden Ministerial que pone en marcha la cuenta atrás de la factura electrónica entre empresas y, por otro, Hacienda ha aplazado VeriFactu hasta octubre de 2028 para que ambos cambios coincidan.
Con estas modificaciones, el orden de llegada ya no es el que conocíamos. VeriFactu, la factura electrónica B2B y la reforma europea del IVA conocida como ViDA siguen siendo tres normas distintas, con objetivos diferentes. Lo que cambia es que sus calendarios se acercan y, para la mayoría de las agencias, las dos primeras llegarán a la vez.
En este artículo te explicamos, paso a paso y sin tecnicismos, qué ha cambiado, qué es cada una, cuándo llegan y qué supone para una agencia de viajes.
¿Qué ha cambiado en octubre de 2026?
- Arranca la cuenta atrás de la factura electrónica. El 5 de octubre de 2026 el BOE publicó la Orden HAC/1028/2026, que regula la solución pública de facturación electrónica de la Agencia Tributaria (BOE). Entró en vigor al día siguiente y, con ella, empiezan a contar los plazos de obligatoriedad.
- VeriFactu se aplaza a octubre de 2028. Ese mismo día, Hacienda anunció mediante una nota informativa que retrasa las obligaciones de VeriFactu, previstas para 2027, hasta octubre de 2028, para que coincida con la factura electrónica de pymes y autónomos.
Paso 1: Factura electrónica entre empresas (octubre de 2027 y 2028)
La factura electrónica B2B se ocupa de cómo viaja una factura de una empresa a otra. Procede de la Ley 18/2022, conocida como Ley Crea y Crece, y obliga a que las facturas entre empresas y profesionales dejen de ser un PDF por correo para convertirse en un fichero estructurado que otro programa pueda leer automáticamente.
Su reglamento, el Real Decreto 238/2026, se publicó en el BOE el 31 de marzo de 2026. Sus claves son:
- Formato común: las facturas siguen el estándar europeo EN 16931, en formatos como UBL o Facturae.
- Copia a Hacienda: aunque se use una plataforma privada, se envía una copia de cada factura a la solución pública de la Agencia Tributaria.
- Estados de la factura: se registra si se acepta o rechaza y cuándo se paga, lo que permite controlar la morosidad.
El calendario ya está en marcha. Desde la entrada en vigor de la Orden HAC/1028/2026, el 6 de octubre de 2026, la obligación llega en dos turnos:
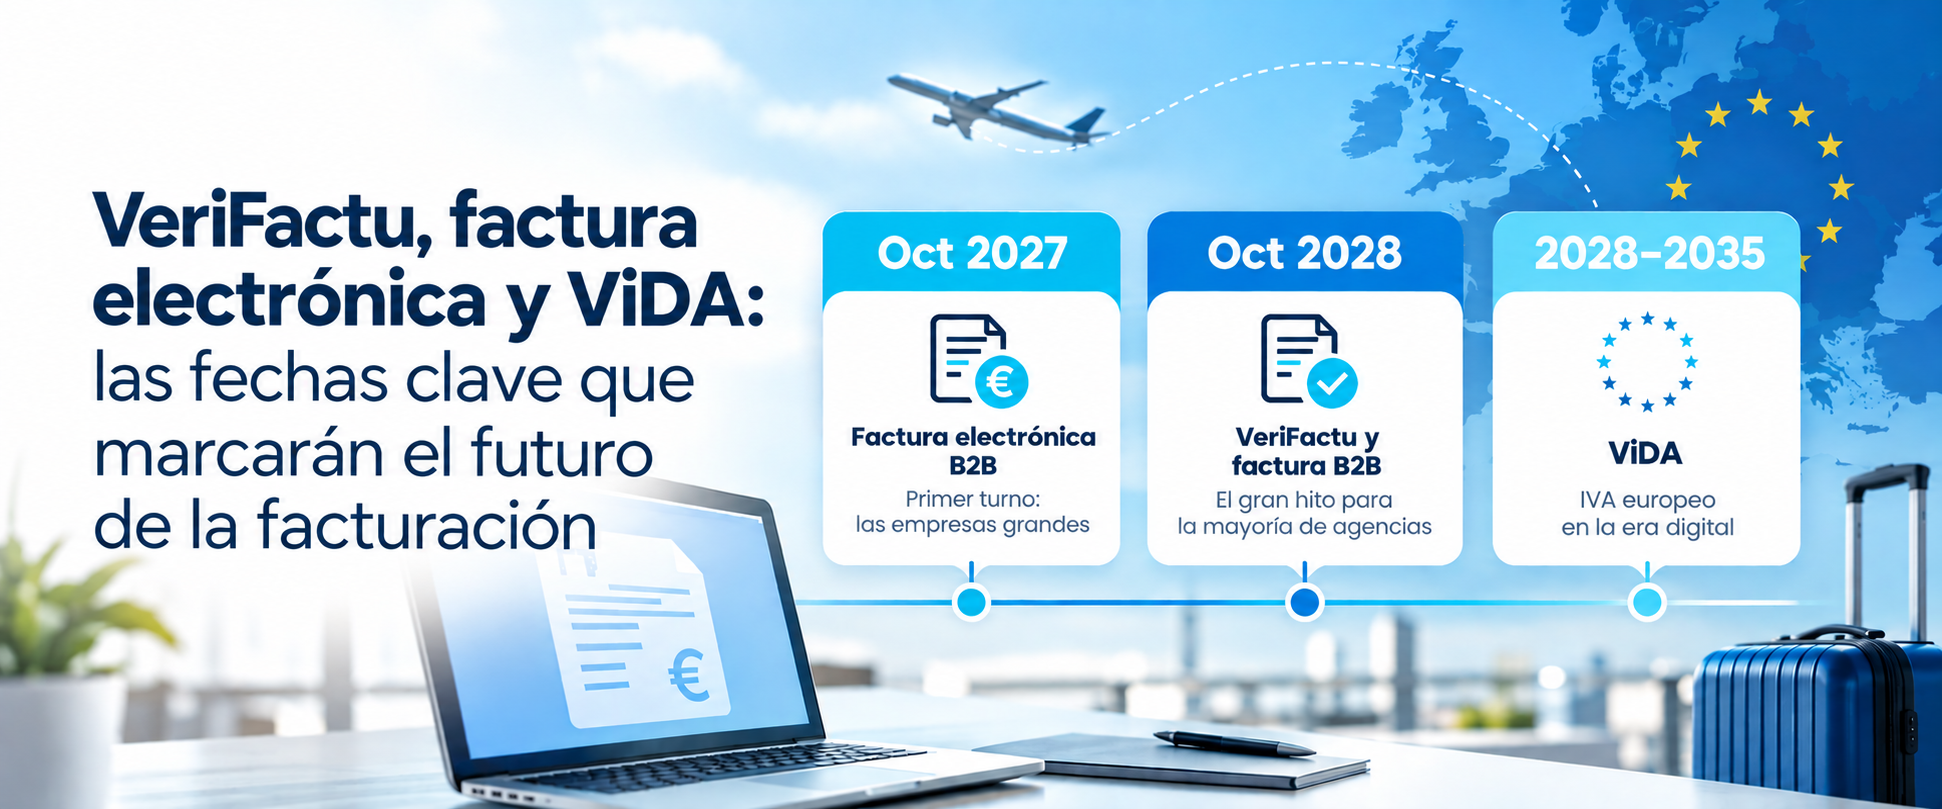
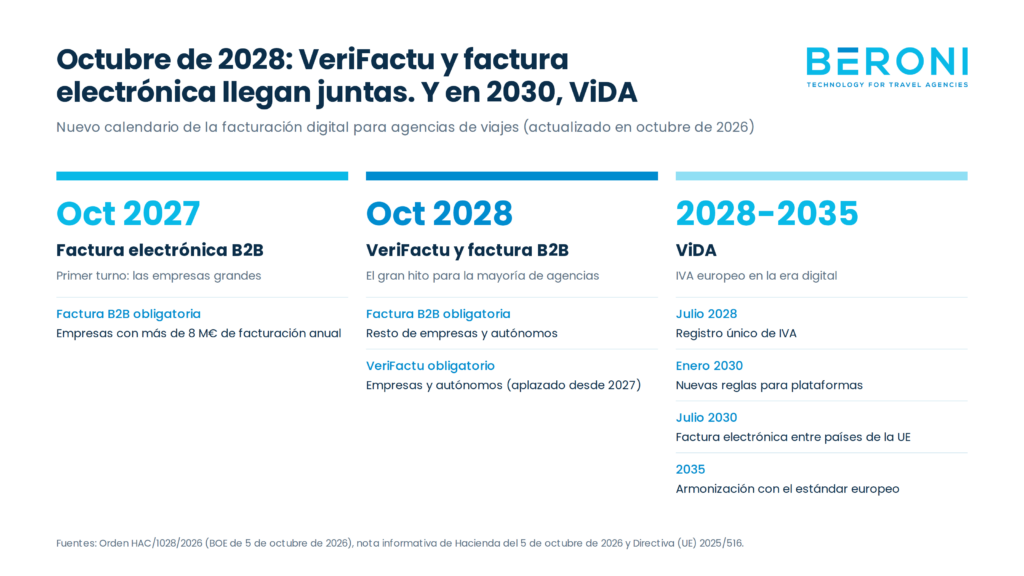
- Octubre de 2027: empresas con una facturación anual superior a 8 millones de euros.
- Octubre de 2028: resto de empresas y autónomos.
Paso 2: VeriFactu, el programa de facturación bajo control (octubre de 2028)
VeriFactu no es un tipo de factura, sino un requisito sobre el software con el que se emiten las facturas. Nace de la Ley Antifraude y obliga a que el programa de facturación garantice que ningún registro pueda borrarse ni alterarse sin dejar rastro.
En la práctica, cada factura queda encadenada a la anterior, incorpora un código QR que el cliente puede comprobar y, en la modalidad VeriFactu, se comunica automáticamente a la Agencia Tributaria en el momento de emitirse.
Hasta ahora, VeriFactu debía ser obligatorio el 1 de enero de 2027 para las sociedades y el 1 de julio de 2027 para el resto. Con este segundo aplazamiento, pasa a octubre de 2028 para empresas y autónomos, la misma fecha en que la factura electrónica llega a pymes y autónomos.
Hacienda ha aclarado que las exigencias de VeriFactu en integridad, trazabilidad e inalterabilidad de los registros se mantienen en lo esencial. El objetivo del aplazamiento es que ambos sistemas converjan, también teniendo en cuenta los futuros requisitos de reporte digital de ViDA.
Por eso, el aplazamiento no es una razón para parar, sino margen para preparar las dos obligaciones a la vez y con calma.
Paso 3: ViDA, el IVA europeo en la era digital (2028-2035)
ViDA son las siglas de VAT in the Digital Age, es decir, «el IVA en la era digital». Es la reforma más ambiciosa del sistema común europeo del IVA en décadas y se aprobó mediante la Directiva (UE) 2025/516, publicada en el Diario Oficial de la UE el 25 de marzo de 2025.
Si VeriFactu y la factura electrónica B2B ordenan la facturación dentro de España, ViDA hace lo mismo con las operaciones entre países de la Unión Europea. Se apoya en tres pilares:
- Factura electrónica y reporte digital: las facturas entre empresas de distintos países de la UE serán electrónicas y estructuradas, y sus datos llegarán a Hacienda casi en tiempo real.
- Economía de plataformas: las plataformas digitales que comercializan alojamiento de corta duración o transporte por carretera pasarán a responder del IVA de esas operaciones.
- Registro único de IVA: una empresa podrá cumplir sus obligaciones en otros países de la UE desde una única ventanilla, sin darse de alta en cada uno.
Su calendario es largo y escalonado:
- 1 de julio de 2028: registro único de IVA y aplicación voluntaria de las nuevas reglas para plataformas.
- 1 de enero de 2030: las reglas para plataformas pasan a ser obligatorias.
- 1 de julio de 2030: factura electrónica y reporte digital obligatorios en las operaciones entre empresas de distintos países de la UE.
- 1 de enero de 2035: los sistemas nacionales de factura electrónica anteriores a 2024 se armonizan con el estándar europeo.
España ya trabaja en la transposición de la directiva a su normativa interna, por lo que algunos detalles prácticos se irán concretando en los próximos meses.
¿Qué significa todo esto para una agencia de viajes?
El impacto depende sobre todo del tamaño de la agencia, de con quién factura y de dónde están sus clientes y proveedores.
- Agencias con más de 8 millones de euros de facturación: son las primeras. La factura electrónica B2B será obligatoria para ellas en octubre de 2027, un año antes que VeriFactu.
- La mayoría de agencias: octubre de 2028 es su fecha clave, porque VeriFactu y la factura electrónica B2B llegan a la vez. VeriFactu afectará a todas sus facturas, sean a viajeros particulares o a empresas, y la factura B2B a las que emitan a otras empresas, como las de viaje corporativo o las que se cruzan entre mayoristas y minoristas.
- Agencias que trabajan con otros países de la UE: desde 2030, las facturas con receptivos, hoteles o agencias de otros Estados miembros deberán ser electrónicas y se emitirán en un plazo máximo de diez días desde la operación. Este reporte digital está llamado a sustituir al actual modelo 349, aunque dependerá de cómo lo traslade España.
Un matiz importante para el sector: según el análisis de Garrigues, la nueva regla que convierte a las plataformas en responsables del IVA no se aplica a los servicios acogidos al régimen especial de las agencias de viajes. Aun así, conviene revisarlo con el asesor fiscal si la agencia vende alojamiento suelto o funciona como plataforma online.
Más allá de la obligación, el cambio trae ventajas: menos errores manuales, cobros más rápidos gracias al seguimiento del estado de las facturas y una gestión administrativa más ágil.
Consejos prácticos para prepararse
- Aprovechar el margen: el aplazamiento da más tiempo, pero preparar VeriFactu y la factura electrónica a la vez requiere planificarlo con antelación.
- Saber en qué turno está la agencia: si su facturación anual supera los 8 millones de euros, la factura electrónica B2B llega en octubre de 2027.
- Preguntar al proveedor de software: comprobar que el programa de gestión tiene prevista cada adaptación y en qué plazos.
- Revisar los datos fiscales: mantener actualizados los NIF y NIF-IVA y resto de campos obligatorios de clientes y proveedores, imprescindibles para la factura electrónica.
- Contar con el asesor fiscal: sobre todo si la agencia trabaja con otros países de la UE o vende alojamiento fuera del régimen especial.
En resumen
Factura electrónica para las empresas grandes en octubre de 2027; VeriFactu y factura electrónica para todas las demás en octubre de 2028; y ViDA a partir de 2030. Tres pasos con un mismo destino: una facturación totalmente digital y conectada con la Administración. Entender el nuevo orden ayuda a planificar con calma y a convertir una obligación en una oportunidad para ordenar la gestión de la agencia.
Nuestro compromiso con las agencias
A las agencias que confían en Beroni desde hace más de treinta años, y a las que se han incorporado más recientemente apostando por nuestra tecnología, queremos transmitiros tranquilidad. Nuestros ERP Front Office, Webtour y BGS cumplirán con la normativa vigente y con la que está por llegar, y seguimos cada novedad de cerca para que la adaptación llegue a tiempo.
Porque estar al día también forma parte de nuestro servicio, estamos formando a nuestros equipos para ofreceros la mejor consultoría: acompañaros en cada cambio, resolver vuestras dudas y apoyar especialmente a las agencias que más lo necesiten.
Y para quienes prefieran dedicarse solo a vender, nuestro departamento de Smart Business se ocupa de la administración, la fiscalidad y la contabilidad de la agencia, con la correcta aplicación de toda esta nueva normativa. Vosotros vendéis; nosotros nos ocupamos del resto.
Seguiremos informando de cada novedad a medida que se publique. Si tenéis cualquier duda, nuestro equipo está a vuestra disposición.